财税咨询与代理记账的协同效应:企业合规降本实践
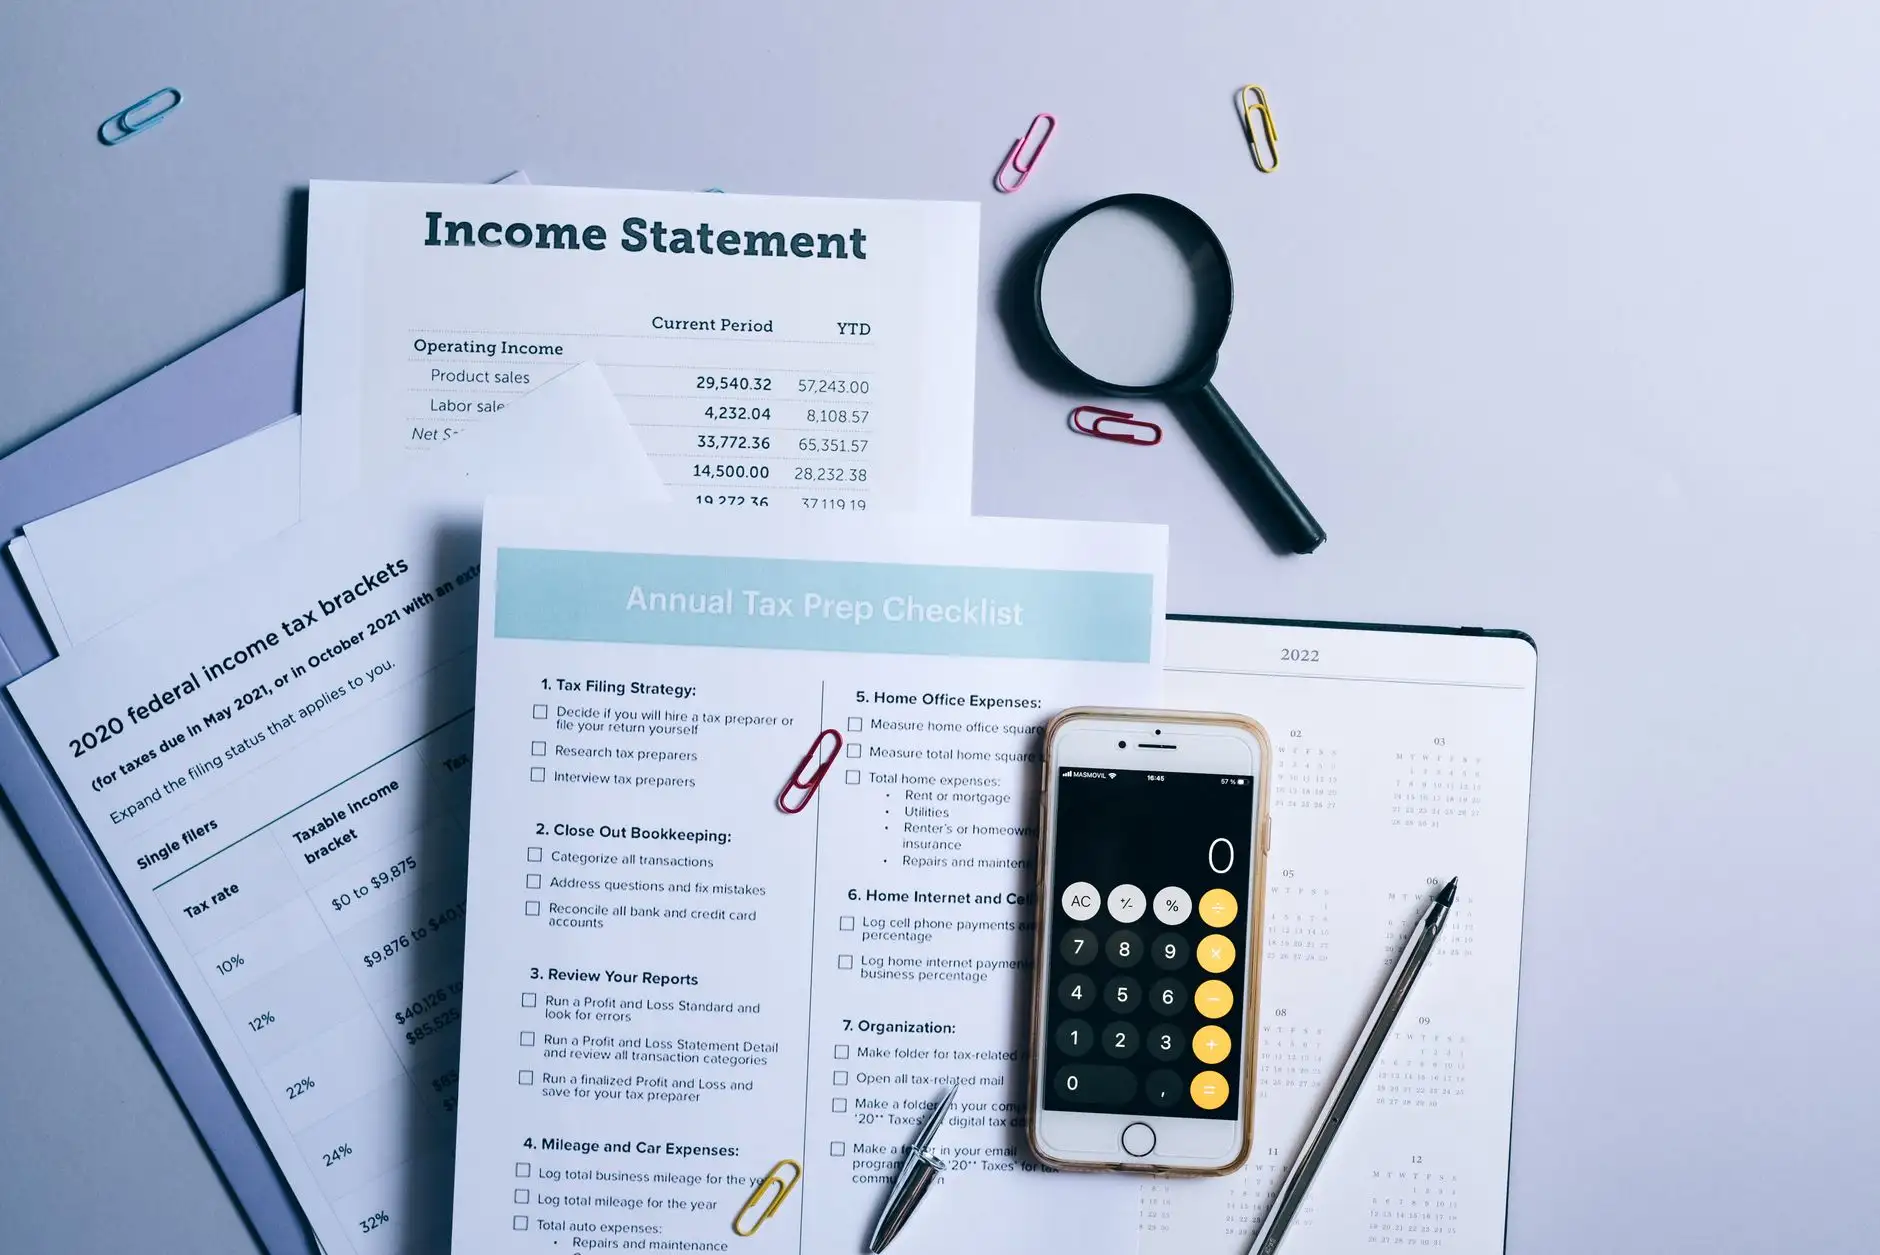
许多中小企业在发展初期,常常陷入一个认知误区:把记账报税看作一项行政负担,而把财税咨询视为可有可无的“高端服务”。这种割裂的思维,导致企业一边在税务申报上频繁踩坑,一边又在战略决策中缺乏财务数据的支撑。实际上,当财税咨询与代理记账真正形成闭环时,企业能获得的不仅是账务的合规,更是税负成本的结构性优化。
为什么很多企业尽管请了代账公司,依然面临税务稽查风险?根本原因在于,传统的代理记账只解决了“事后记录”的问题,而忽略了“事前规划”。比如,企业在采购环节未取得合规发票,代账人员只能被动做“无票支出”处理,导致利润虚增、多缴企业所得税。而湖南咨询市场中的专业机构,会通过前置的税务筹划,从业务合同签订阶段就开始介入,帮助企业构建合规的发票流与资金流。
技术解析:代理记账如何为财税咨询提供数据底座
优秀的代理记账不只是流水账记录。以鲲发管理的实践为例,我们在代账过程中会建立多维度的财务分析模型:包括毛利率波动预警、期间费用率对比、增值税税负率偏差分析等。这些数据直接成为财税咨询部门进行税务筹划的依据。例如,某制造企业连续三个月的电费与产量比率异常,咨询团队通过数据溯源,发现其车间存在非生产性用电浪费,进而建议企业调整折旧政策与成本归集方法,单此一项就降低了5%的所得税负担。
对比分析:被动记账 vs 主动筹划的财务差异
我们可以看一组真实的对比数据(基于湖南某商贸企业案例):
- 被动记账模式:全年仅完成凭证录入与纳税申报,无任何财务分析。企业年底发现账上利润虚高200万,补缴所得税及滞纳金共计53万元。
- 主动筹划模式(鲲发管理介入):通过财税咨询团队对全年业务进行复盘,梳理出可享受的小微企业税收优惠、固定资产加速折旧政策,并调整了业务合同中的定价条款。最终合法节税31万元,且无任何税务风险。
这一差异的核心在于:代理记账提供了真实可靠的基础数据,而财税咨询则赋予了这些数据以“决策价值”。两者协同,让企业从“事后补救”转向“事前预防”。
在具体操作层面,企业需要关注三个关键节点:第一,代账公司能否提供湖南咨询本地化政策解读,比如湖南省对高新技术企业的额外补贴配套;第二,咨询服务是否具备行业针对性,例如餐饮行业的成本核算与建筑业的跨区域预缴就有本质区别;第三,双方团队是否建立定期沟通机制,而非仅仅每月把报表扔给老板。
给企业的实操建议:如何选择协同服务
当企业评估服务商时,切忌只看价格。建议考察三点:财税咨询团队是否拥有注册会计师或税务师资质;代理记账人员是否具备3年以上行业经验;服务商是否提供鲲发管理式的“财务-税务-业务”三位一体诊断报告。真正专业的机构,会在签约前就对企业现有的账务漏洞、税负水平、现金流结构进行初步研判,而非急于推销套餐。
最后需要强调的是,合规是降本的前提。任何脱离真实业务的税务筹划都是危险的。在湖南咨询行业,我们见过太多因盲目追求“节税”而虚开发票最终被重罚的案例。只有将财税咨询的顶层设计与代理记账的精细执行深度绑定,企业才能在激烈的市场竞争中,既守住底线,又释放利润空间。这,就是协同效应带来的真正价值。